


SpardaBanking App
4,78.44K Rezensionen
App-Details
- Version
- 9.3.5
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Verband der Sparda-Banken
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
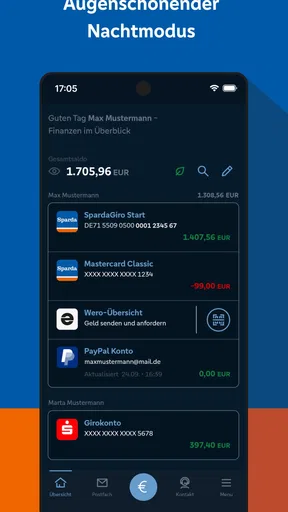
 Analyse von AppCompare
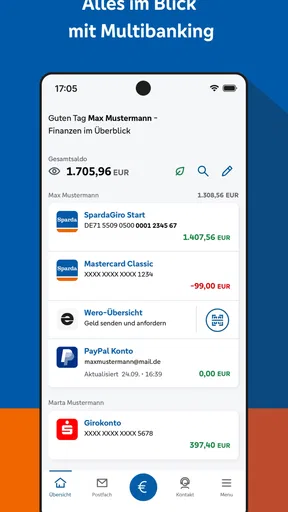
Wer sein Sparda-Konto nicht nur gelegentlich, sondern regelmäßig unterwegs im Blick behalten möchte, bekommt mit der SpardaBanking App einen klar auf mobiles Banking ausgerichteten Begleiter. Ich habe sie vor allem aus Sicht eines Menschen betrachtet, der eine Banking-App nicht zum Ausprobieren, sondern für konkrete Aufgaben braucht: Kontostand prüfen, Umsätze nachvollziehen und eine Überweisung erledigen, ohne erst am Computer sitzen zu müssen.
Die Anwendung gehört in den Bereich Finanzen und wird vom Verband der Sparda-Banken entwickelt. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Mit einer durchschnittlichen Bewertung von 4,7 bei rund 24.000 Bewertungen sowie mehr als 500.000 Installationen wirkt sie nicht wie ein Nischenprodukt, sondern wie eine etablierte Lösung für Sparda-Kundinnen und -Kunden. Die aktuelle Version ist 9.2.0; als Mindestvoraussetzung wird Android 10 genannt.
Von der Installation bis zum ersten erfolgreichen Banking-Schritt
Ich würde den Einstieg bewusst als kleinen, sicheren Test angehen: erst den Zugang in Ruhe einrichten, dann den Kontostand und einen vertrauten Umsatz prüfen, bevor ich eine Zahlung auslöse. So erkenne ich früh, ob Anmeldung und Navigation für mich nachvollziehbar sind, ohne gleich einen folgenreichen Auftrag zu starten. Danach lässt sich gezielt der nächste Schritt angehen: eine einfache Überweisung mit sorgfältiger Abschlusskontrolle.
Was ich vor der ersten Nutzung erwarten würde
Die SpardaBanking App ist keine allgemeine Finanzzentrale, die Konten beliebiger Banken zusammenführt. Ihr sinnvollster Einsatz liegt bei Menschen, die ihr Banking mit einer Sparda-Bank erledigen und dafür einen direkten mobilen Zugang suchen. Das ist ein wichtiger Unterschied zu unabhängigen Finanz-Apps: Dort steht oft der Überblick über mehrere Institute im Mittelpunkt, während diese Anwendung näher an der täglichen Beziehung zur eigenen Bank bleibt.
Ich würde die App deshalb nicht installieren, nur weil ich irgendeine kostenlose Banking-App suche. Sie lohnt sich vor allem dann, wenn mein Konto bei einer Sparda-Bank liegt und ich Bankgeschäfte unterwegs selbst erledigen möchte. Für diesen Zweck ist ein direkter Zugang meist angenehmer als der Umweg über den mobilen Browser. Die Oberfläche ist auf typische Banking-Aufgaben zugeschnitten, statt mit Budgetplanung, Anlageideen oder vielen zusätzlichen Finanzthemen überladen zu sein.
Der erste praktische Vorteil zeigt sich schon bei einer einfachen Alltagssituation: Ich sitze im Zug, möchte vor dem Einkauf prüfen, ob eine Lastschrift bereits abgebucht wurde, und brauche dafür keine vollständige Finanzanalyse. Genau bei solchen kurzen Kontrollen spielt eine Banking-App ihre Stärke aus. Sie ersetzt nicht jede Beratung und macht aus dem Smartphone keine Finanzplanung, aber sie verkürzt den Weg zu den Informationen, die ich im Moment tatsächlich brauche.
Gleichzeitig sollte man die Erwartungen an eine mobile Anwendung realistisch halten. Eine App kann den Kontostand anzeigen und Bankaufgaben zugänglich machen, aber sie nimmt mir nicht die Verantwortung ab, Empfänger, Betrag und Verwendungszweck sorgfältig zu prüfen. Gerade weil eine Überweisung schnell erledigt ist, bleibt die Kontrolle vor dem Absenden der wichtigste Schritt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die Einrichtung: lieber langsam als unaufmerksam
Nach der Installation würde ich zuerst überprüfen, ob ich die richtigen Zugangsdaten und die für mein Sparda-Banking vorgesehene Freigabemöglichkeit griffbereit habe. Der größte Teil der Einrichtung ist bei Banking-Apps nicht das Herunterladen selbst, sondern die sichere Verknüpfung mit dem eigenen Konto. Wer diesen Abschnitt zwischen Tür und Angel beginnt, macht sich unnötig Stress, besonders wenn eine Bestätigung oder ein zusätzlicher Sicherheitsvorgang erforderlich ist.
Mein Rat für den ersten Start ist deshalb einfach: nicht nebenbei im Supermarkt oder während eines Telefonats einrichten. Besser ist ein ruhiger Moment, in dem ich die angezeigten Schritte vollständig lese und keine Sicherheitsabfrage vorschnell bestätige. Die App soll den Zugang vereinfachen, aber Banking bleibt ein Bereich, in dem Bequemlichkeit nicht auf Kosten der Aufmerksamkeit gehen sollte.
Bei der Anmeldung würde ich außerdem darauf achten, dass ich nicht versehentlich auf eine fremde oder nachgeahmte Anwendung ausgewichen bin. Der Entwicklername Verband der Sparda-Banken ist dabei ein sinnvoller Orientierungspunkt. Nach der Einrichtung sollte ich die App nur über das normale App-Symbol öffnen und mich nicht von unerwarteten Nachrichten zu einer Anmeldung über unbekannte Wege drängen lassen.
Ein weiterer praktischer Punkt betrifft das Gerät selbst. Weil die App Android 10 oder neuer voraussetzt, sollte ich vor der Installation prüfen, ob mein Smartphone diese Version unterstützt. Das ist besonders bei älteren Geräten relevant. Wer ein sehr altes Telefon verwendet, sollte nicht erst mitten in der Einrichtung feststellen, dass das Betriebssystem die Anwendung nicht ausführen kann.
Ich würde nach dem ersten erfolgreichen Zugang nicht sofort eine Überweisung starten. Zuerst lohnt sich ein kurzer Rundgang: Wo befindet sich das Konto? Wie öffne ich die Umsatzliste? An welcher Stelle beginnt eine neue Überweisung? Und wo wird eine Aktion abschließend bestätigt? Diese Orientierung dauert nur wenige Minuten, verhindert aber, dass ich bei einer dringenden Zahlung unter Zeitdruck suchen muss.
Der erste Erfolg sollte eine einfache Kontrolle sein
Für Einsteiger ist der beste erste Erfolg nicht unbedingt eine Überweisung. Ich würde zunächst den Kontostand aufrufen und danach einen bekannten Umsatz suchen, etwa einen bereits erwarteten Einkauf oder eine regelmäßige Abbuchung. So prüfe ich gleichzeitig, ob der Zugang funktioniert und ob ich mich in der Umsatzansicht zurechtfinde.
Diese Reihenfolge hat einen unterschätzten Vorteil: Sie trennt das technische Einrichten von einer finanziell folgenreichen Handlung. Wenn ich beim ersten Start noch unsicher bin, muss ich nicht sofort eine Zahlung auslösen. Ich lerne die Navigation anhand einer ungefährlichen Aufgabe kennen und kann danach besser einschätzen, wie die App meine Kontoinformationen darstellt.
Bei der Umsatzkontrolle würde ich nicht nur auf den Betrag schauen. Entscheidend ist, ob ich den passenden Buchungstext erkenne und ob die Reihenfolge der Umsätze für mich nachvollziehbar ist. Das hilft später, wenn eine Abbuchung unerwartet wirkt. Eine Banking-App ist besonders nützlich, wenn sie nicht nur zum schnellen Blick auf den Kontostand dient, sondern mir hilft, meine tatsächlichen Kontobewegungen regelmäßig zu verstehen.
Ein realistischer Ablauf sieht für mich so aus: Am Morgen prüfe ich, ob mein Gehalt oder eine erwartete Zahlung eingegangen ist. Vor einer größeren Ausgabe sehe ich nach, welche regelmäßigen Belastungen bereits berücksichtigt werden müssen. Abends kontrolliere ich eine neue Kartenzahlung. Keine dieser Aufgaben ist spektakulär, aber zusammen geben sie mir mehr Sicherheit als ein seltener Blick auf den Kontoauszug.
Überweisungen: der Moment, in dem Genauigkeit zählt
Wenn der erste Kontocheck problemlos funktioniert, ist eine kleine Überweisung der nächste sinnvolle Test. Ich würde dafür eine Zahlung wählen, deren Empfänger und Betrag eindeutig sind, statt ausgerechnet eine komplizierte oder besonders hohe Zahlung als Erstes zu versuchen. So kann ich den Ablauf kennenlernen, ohne zusätzlich mit einer ungewöhnlichen Situation umgehen zu müssen.
Vor dem Absenden prüfe ich den Namen des Empfängers, die Kontoverbindung, den Betrag und den Verwendungszweck einzeln. Besonders hilfreich ist es, die Daten nicht nur aus einer Nachricht zu kopieren, sondern den ursprünglichen Anlass der Zahlung noch einmal zu kontrollieren. Ein Tippfehler in einer Banking-App ist nicht automatisch ein Problem der App; oft entsteht er durch unaufmerksames Übertragen.
Der entscheidende Lernschritt ist die abschließende Freigabe. Ich würde die angezeigten Informationen dort noch einmal vollständig lesen und erst bestätigen, wenn alles stimmt. Wer Benachrichtigungen oder Freigaben routinemäßig wegklickt, verschenkt genau die Sicherheitskontrolle, die vor einer falschen Zahlung schützen kann. Die schnellste Überweisung ist nicht die beste, wenn die letzte Prüfung fehlt.
Nach dem Abschluss würde ich die Umsatzübersicht später noch einmal öffnen und prüfen, wie die Zahlung dort erscheint. Das ist ein konkreter, nützlicher Test: Ich sehe nicht nur, dass ein Vorgang bestätigt wurde, sondern kann nachvollziehen, wie er im Konto auftaucht. Diese Gewohnheit hilft auch bei wiederkehrenden Zahlungen, weil ich schneller erkenne, ob eine Belastung bereits verarbeitet wurde oder noch aussteht.
Wo neue Nutzer leicht ins Stocken geraten
Die häufigste Verwirrung bei Banking-Apps entsteht meiner Erfahrung nach nicht beim Kontostand, sondern bei der Frage, ob ein Auftrag wirklich abgeschlossen ist. Eine Eingabe kann fertig aussehen, obwohl noch eine Bestätigung erforderlich ist. Umgekehrt kann eine erfolgreiche Freigabe dazu führen, dass man sofort zur Startseite zurückkehrt und den Status nicht mehr prüft. Deshalb würde ich nach jeder wichtigen Aktion bewusst auf eine eindeutige Abschlussanzeige achten und anschließend die relevanten Kontobewegungen kontrollieren.
Auch der Unterschied zwischen Kontostand und verfügbaren Mitteln kann irritieren. Ein angezeigter Betrag erzählt nicht immer dieselbe Geschichte wie das Geld, das ich gerade ausgeben möchte. Vorgemerkte oder noch nicht endgültig gebuchte Vorgänge können die Einschätzung beeinflussen. Wenn ich vor einer Zahlung nur auf eine einzelne Zahl schaue, kann ich mich daher leicht verschätzen. Für eine verlässliche Entscheidung gehört der Blick auf die jüngsten Umsätze dazu.
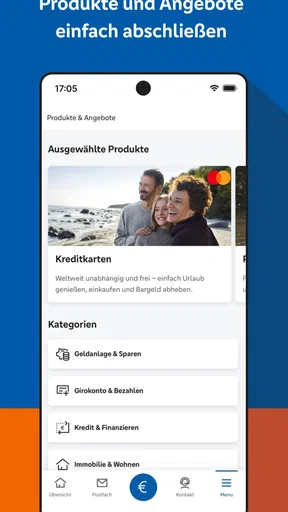
Eine weitere typische Falle ist die Suche nach einer Funktion an der falschen Stelle. Wer aus einer anderen Banking-App kommt, erwartet vielleicht dieselbe Anordnung von Konten, Umsätzen und Überweisungen. Bei der SpardaBanking App sollte ich mich nicht daran festhalten, wo eine andere Anwendung einen Menüpunkt platziert. Ein kurzer eigener Rundgang ist oft schneller, als wiederholt dieselbe Schaltfläche zu suchen.
Wenn eine Anmeldung nicht sofort klappt, würde ich nicht mehrfach hastig Zugangsdaten eingeben. Besser ist es, die Schreibweise zu prüfen, die verwendete Freigabemethode zu berücksichtigen und den Vorgang ruhig neu zu beginnen. Bei Finanz-Apps ist wiederholtes Raten keine gute Strategie. Wer seine Zugangsdaten nicht sicher kennt, sollte sie nicht in Notizen oder Nachrichten an andere Personen kopieren, nur um schneller weiterzukommen.
Auch beim Gerätewechsel lohnt sich Vorbereitung. Ich würde die App nicht erst auf dem neuen Smartphone einrichten, wenn ich unterwegs dringend eine Zahlung erledigen muss. Ein neuer Start kann zusätzliche Bestätigungen erfordern. Wer vorher Zeit einplant und den Zugang in Ruhe prüft, reduziert das Risiko, im ungünstigsten Moment ohne mobilen Zugriff dazustehen.
Mehr Nutzen durch feste kleine Routinen
Die App wird für mich dann wertvoll, wenn ich sie in kurze, wiederkehrende Abläufe einbaue. Einmal pro Woche kann ich die neuen Umsätze durchsehen und unbekannte Buchungen markieren, statt nur auf den Kontostand zu reagieren. Vor einer Reise kann ich prüfen, ob erwartete Zahlungen berücksichtigt sind. Nach einem größeren Einkauf kann ich kontrollieren, ob der Betrag korrekt verbucht wurde. Diese Routinen sind unscheinbar, machen die Anwendung aber deutlich nützlicher als ein gelegentlicher Notfallzugriff.
Ein nicht sofort offensichtlicher Vorteil einer mobilen Banking-Lösung ist dabei die zeitliche Nähe. Ich muss nicht warten, bis ich am Rechner sitze, um eine Buchung zu prüfen. Das ist besonders hilfreich bei kleinen Unklarheiten: Ist die Miete schon abgebucht? Wurde die Rückzahlung erfasst? Habe ich eine Zahlung doppelt ausgelöst? Je früher ich solche Fragen prüfe, desto leichter kann ich sie einem konkreten Vorgang zuordnen.
Ich würde mir außerdem angewöhnen, vor wiederkehrenden Überweisungen die Empfängerdaten nicht blind aus einem alten Auftrag zu übernehmen. Auch wenn ein früherer Vorgang bequem erscheint, sollte ich den Anlass und den Betrag jedes Mal neu prüfen. Die App kann den Ablauf verkürzen, aber gerade diese Zeitersparnis darf nicht dazu führen, dass ich alte Angaben ungeprüft wiederverwende.
Für Familien oder Wohngemeinschaften kann die App praktisch sein, wenn jede Person ihr eigenes Banking selbst organisiert. Sie ist jedoch kein Ersatz für gemeinsame Haushaltsplanung. Wer Ausgaben teilen, Budgets vergleichen oder mehrere Bankverbindungen in einer einzigen Übersicht zusammenführen möchte, findet in einer spezialisierten Finanz-App möglicherweise passendere Werkzeuge. Der direkte Sparda-Fokus ist Stärke und Einschränkung zugleich.
Wie sie sich gegen Browser und unabhängige Finanz-Apps schlägt
Gegenüber dem mobilen Browser hat eine eigene Banking-App den Vorteil, dass ich nicht jedes Mal eine Bankseite suchen und mich durch eine allgemeine Website bewegen muss. Für kurze Aufgaben fühlt sich der direkte Einstieg natürlicher an. Der Browser bleibt trotzdem sinnvoll, wenn ich lieber auf einem größeren Bildschirm arbeite oder eine längere Finanzrecherche erledige. Für eine schnelle Umsatzprüfung unterwegs würde ich eher zur App greifen.
Unabhängige Finanz-Apps können besser sein, wenn mein Alltag mehrere Banken, Kreditkarten oder Sparprodukte umfasst. Ihr Schwerpunkt liegt häufig auf der Zusammenführung und Auswertung. Die SpardaBanking App ist dagegen die naheliegendere Wahl, wenn mein Hauptziel der verlässliche Zugang zu meinem Sparda-Konto ist. Ich würde nicht versuchen, beide Arten von Anwendungen als direkte Konkurrenten zu behandeln: Sie lösen unterschiedliche Probleme.
Im Vergleich zu einer allgemeinen Budget-App erwarte ich hier weniger Unterstützung bei Kategorien, langfristigen Auswertungen oder Haushaltszielen. Das ist kein Fehler, sondern eine Frage des Einsatzzwecks. Wer eine Zahlung ausführen und den Kontoverlauf prüfen möchte, braucht nicht zwingend eine umfangreiche Analyseoberfläche. Wer dagegen seine Ausgaben systematisch nach Lebensbereichen planen will, sollte prüfen, ob eine zusätzliche Anwendung dafür besser geeignet ist.
Für wen die App passt und wer lieber eine andere Lösung wählt
Ich empfehle die SpardaBanking App vor allem Sparda-Kundinnen und -Kunden, die einen unkomplizierten mobilen Zugang zu ihren Bankgeschäften suchen. Sie passt zu Menschen, die regelmäßig unterwegs den Kontostand prüfen, Umsätze kontrollieren oder Überweisungen erledigen möchten. Auch Einsteiger profitieren davon, wenn sie sich die Einrichtung nicht unter Zeitdruck vornehmen und die ersten Schritte mit einer einfachen Kontrolle beginnen.
Weniger passend ist sie für Personen, die gar kein Sparda-Konto nutzen oder ihre gesamten Finanzen institutsübergreifend in einer einzigen Oberfläche verwalten möchten. Ebenso würde ich sie nicht als alleinige Lösung für eine detaillierte Haushaltsplanung auswählen. In diesen Fällen kann eine Multi-Banking- oder Budget-App mehr Übersicht bieten, während der mobile Sparda-Zugang weiterhin für konkrete Bankvorgänge zuständig bleibt.
Die kostenlose Nutzung senkt die Einstiegshürde, aber kostenlos bedeutet nicht, dass ich Sicherheitsregeln überspringen sollte. Ich würde das Smartphone mit einer Gerätesperre schützen, die App nicht auf fremden Geräten einrichten und Freigaben aufmerksam lesen. Gerade bei einer Anwendung, die den direkten Zugang zu meinem Konto ermöglicht, gehört dieses Verhalten genauso zur Nutzung wie die eigentliche Bedienung.
Mein nächster Schritt nach der Einrichtung
Nach dem ersten erfolgreichen Login würde ich mir drei kurze Aufgaben vornehmen: den Kontostand prüfen, einen bekannten Umsatz öffnen und eine kleine, eindeutige Zahlung vorbereiten. Erst wenn ich verstanden habe, wie die App den Auftrag bestätigt und anschließend darstellt, würde ich sie für wichtigere Überweisungen verwenden. Dieser schrittweise Einstieg ist beruhigender als der Versuch, sofort jede Funktion zu beherrschen.
Danach lohnt es sich, eine persönliche Routine festzulegen. Ich würde die Umsatzliste regelmäßig kontrollieren und vor jeder Zahlung die Empfängerdaten sowie den Betrag bewusst abgleichen. Wer die Anwendung nur bei Problemen öffnet, übersieht leichter ungewöhnliche Buchungen. Wer sie kurz und regelmäßig nutzt, bekommt dagegen ein besseres Gefühl für die eigenen Kontobewegungen.
Mein Gesamteindruck fällt deshalb positiv, aber nicht blind begeistert aus: Die SpardaBanking App ist eine zweckmäßige Finanz-App für den direkten mobilen Bankalltag. Ihre Stärke liegt in der Nähe zum eigenen Sparda-Konto und in der schnellen Erledigung typischer Aufgaben. Ihre Grenze liegt dort, wo ich umfassende Budgetanalyse, mehrere Institute oder eine besonders breite Finanzverwaltung erwarte.
Für den richtigen Nutzer ist das eine gute Kombination. Ich würde sie Sparda-Kundinnen und -Kunden empfehlen, die vom ersten Start an ruhig vorgehen, die Umsatzprüfung als ersten Erfolg wählen und bei Überweisungen den letzten Kontrollschritt ernst nehmen. Dann wird aus dem Smartphone kein kompliziertes Finanzwerkzeug, sondern ein praktischer Zugang zum täglichen Banking.
Vorteile
- Übersichtliche Darstellung von Konten
- Umsätzen und verfügbaren Beträgen
- Überweisungen lassen sich schnell per Smartphone freigeben
- Fotoüberweisung erleichtert das Erfassen von Rechnungsdaten
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Biometrische Anmeldung ermöglicht einen schnellen und bequemen Zugriff
Nachteile
- Funktionsumfang kann je nach Sparda-Bank und Kontomodell unterschiedlich sein
- Für die Einrichtung werden meist zusätzliche Freigabeschritte benötigt
- Bei älteren Geräten kann die App weniger flüssig reagieren
- Einige Funktionen erfordern eine aktive Internetverbindung
- Die Anmeldung per Biometrie funktioniert nicht auf jedem Gerät zuverlässig
Häufig gestellte Fragen zu SpardaBanking App
Was ist die SpardaBanking App und welche Funktionen bietet sie?
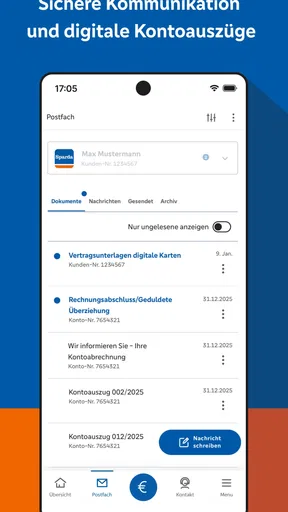
Die SpardaBanking App ist die mobile Banking-Anwendung der Sparda-Banken. Je nach zuständiger Sparda-Bank können Sie damit Kontostände und Umsätze prüfen, Überweisungen ausführen, Vorlagen verwalten und Nachrichten abrufen. Häufig lassen sich außerdem Rechnungen per Foto oder QR-Code erfassen sowie Push-Benachrichtigungen für Kontobewegungen aktivieren. Der genaue Funktionsumfang kann sich regional unterscheiden.
Welche Voraussetzungen muss mein Smartphone für die Nutzung erfüllen?
Vor dem Download sollten Sie prüfen, ob Ihr Android- oder iOS-Gerät eine unterstützte Betriebssystemversion verwendet. Außerdem benötigen Sie eine stabile Internetverbindung, ausreichend freien Speicher und ein aktives Online-Banking-Konto bei einer teilnehmenden Sparda-Bank. Für die Freigabe von Aufträgen ist in der Regel zusätzlich eine separate Sicherheits- oder TAN-Lösung erforderlich, deren Einrichtung von Ihrer Bank abhängt.
Wie sicher ist das Banking mit der SpardaBanking App?
Die App ist für geschützte Bankgeschäfte ausgelegt und verwendet normalerweise mehrere Sicherheitsstufen, etwa Gerätebindung, Anmeldeverfahren und eine zusätzliche Auftragsfreigabe. Trotzdem bleibt der sichere Umgang entscheidend: Installieren Sie die Anwendung nur aus offiziellen App-Stores, halten Sie Betriebssystem und App aktuell und geben Sie niemals PINs oder Freigabecodes weiter. Bei Verlust des Smartphones sollten Sie den Zugang umgehend sperren lassen.
Kann ich Überweisungen und andere Aufträge direkt über die App ausführen?
In der Regel können Sie mit der SpardaBanking App Überweisungen erfassen, Empfänger auswählen und wiederkehrende Zahlungen über Vorlagen vorbereiten. Je nach Bank und Auftrag müssen Sie die Transaktion anschließend über ein TAN-Verfahren oder eine separate Freigabe-App bestätigen. Prüfen Sie vor dem Absenden immer Empfänger, IBAN und Betrag sorgfältig, da eine erfolgreiche Freigabe den Auftrag verbindlich machen kann.
Funktioniert die SpardaBanking App bei jeder Sparda-Bank gleich?
Nicht unbedingt. Die Sparda-Banken arbeiten regional, weshalb Anmeldung, verfügbare Funktionen, Sicherheitsverfahren und unterstützte Kontomodelle voneinander abweichen können. Auch Bezeichnungen und Menüs können sich nach App-Version oder Bank unterscheiden. Wenn eine Funktion fehlt oder die Registrierung nicht gelingt, sollten Sie zunächst die Hinweise Ihrer eigenen Sparda-Bank prüfen und bei Bedarf den dortigen Kundenservice kontaktieren.


